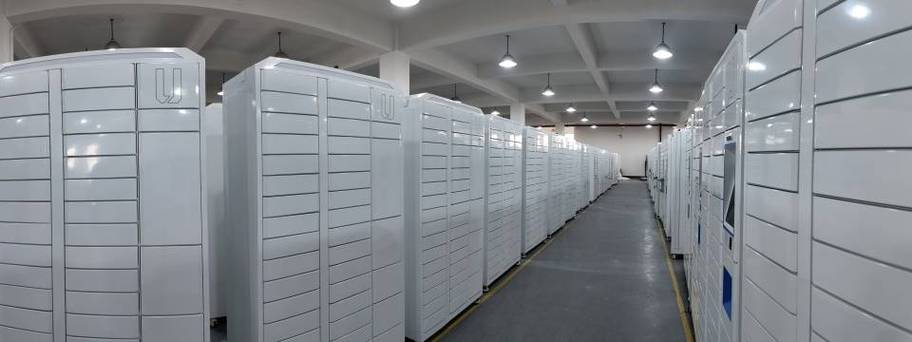
随着物联网技术的深度渗透与各行业数字化转型的迫切需求,RFID智能柜作为连接物理资产与数字系统的关键节点,正迎来爆发式增长。市场繁荣的背后,一场深刻的渠道变革正在悄然发生——传统的多层级分销模式逐渐式微,系统集成商直接与源头工厂合作,正在成为2026年RFID智能柜领域尤其是信息系统集成服务的主流范式。这一趋势不仅重塑了产业链价值分配,更推动了服务模式的全面升级。\n\n一、传统渠道之困:中间环节冗余,集成能力割裂\n\n长期以来,RFID智能柜的销售渠道依赖层层代理与经销商。系统集成商(SI)作为直接面向最终用户、负责整体方案设计与落地的核心角色,往往需要从区域代理商手中采购硬件,再叠加自身的软件平台与集成服务。这种模式存在三大痛点:其一,硬件成本因中间加价而高企,挤压了集成商的利润空间;其二,工厂与集成商之间信息隔阂,导致定制化需求响应迟缓,硬件功能难以与上层信息系统深度适配;其三,售后服务责任不清,设备故障时工厂与代理商互相推诿,影响客户体验。\n\n在2026年,随着市场竞争白热化与客户对一体化交付要求的提升,这些痛点已不可忽视。系统集成商迫切需要绕过中间层,直接对话制造源头,以获取技术自主权与成本优势。\n\n二、直连模式兴起:集成商与工厂的深度耦合\n\n2026年,越来越多的系统集成商开始与RFID智能柜源头工厂建立 direct-to-factory 合作。这种模式并非简单的“工厂直供”,而是构建了一种战略协同关系:\n\n1. 硬件定制化开发:集成商基于行业Know-How(如医疗耗材管理、工具追踪、档案管控),向工厂提出个性化结构、读写性能及通讯接口需求,工厂柔性产线快速响应,实现“按需定制”。\n2. 软件硬件一体化调优:工厂开放底层SDK与通信协议,集成商可将自研的信息系统集成平台与柜体无缝对接,优化盘点效率、权限控制与数据实时性,形成差异化解决方案。\n3. 成本结构优化:去除代理加价,集成商得以将更多资源投入软件研发与现场服务,同时以更具竞争力的价格投标大型项目。\n4. 服务闭环构建:工厂提供核心部件质保与技术支持,集成商负责现场部署与运维,权责清晰,响应速度从数天缩短至数小时。\n\n三、信息系统集成服务的范式转换\n\n直连工厂不仅改变了供应链,更催生了信息系统集成服务的新内涵。过去,集成商更多扮演“搬箱子的工程师”,如今则转型为“价值整合者”。在2026年,典型的RFID智能柜信息系统集成服务呈现以下特征:\n\n- 平台化中枢:集成商自研或整合的物联网中台,统一管理所有智能柜设备,实现跨区域、跨品牌的数据汇聚与智能分析,向南向接口对接ERP、MES、WMS等业务系统。\n- 场景化微服务:针对不同行业碎片化需求,集成商将智能柜功能解耦为身份认证、借还管理、库存预警、环境监测等微服务模块,基于工厂提供的标准化硬件能力快速拼装交付。\n- 全生命周期运营:从项目咨询、方案设计、软硬件集成到后期数据运营与设备维护,集成商提供端到端服务,粘性显著增强。\n- AI赋能:利用智能柜采集的海量数据,结合AI算法进行预测性维护、使用模式优化和决策支持,将信息系统从“记录工具”升级为“决策引擎”。\n\n四、驱动因素与未来展望\n\n这一渠道重构的背后,是多重力量的共同作用。技术层面,RFID模组与智能柜硬件的标准化程度提高,使得工厂可以灵活匹配集成商需求;市场层面,终端用户对交期、成本与定制化的苛求倒逼产业链缩短决策链路;资本层面,集成商为提升估值需掌握核心技术主导权,工厂则渴望稳定订单,双方利益趋同。\n\n展望2026年,RFID智能柜渠道将形成“源头工厂—系统集成商—最终用户”的短链格局。系统集成商不再是被动的硬件采购方,而是与工厂共生共长的生态伙伴。信息系统集成服务将从项目制向产品化、运营化演进,成为集成商的核心竞争力。\n\n对于源头工厂而言,需从大批量标准化生产转向柔性定制与联合研发,构建开放的技术接口与快速打样能力;对于系统集成商,则应强化软件平台与行业认知,遴选具备协同精神的工厂建立长期联盟。只有双方深度直连、优势互补,方能在智能柜的万亿级市场中抢占先机,共同定义2026年信息系统集成服务的新标准。
RFID智能柜渠道格局加速重构 系统集成商直连源头工厂,2026年信息系统集成服务新生态
更新时间:2026-10-30 12:34:43
如若转载,请注明出处:http://www.xzzte.com/product/22.html
PRODUCT
产品列表